
Nors tarpusavio skolinimo modelis ir P2P investavimas pasaulyje nėra naujiena, tačiau Lietuvoje pirmosios P2P platformos pradėjo kurtis tik prieš dešimtmetį. Lietuvoje P2P investavimas ir jo platformų veikla yra prižiūrima Lietuvos banko užtikrinant griežtą reguliavimą ir investuotojų apsaugą. Panagrinėkime plačiau tarpusavio skolinimo ir investavimo į paskolas svarbiausius aspektus.
Kas yra tarpusavio skolinimas ir P2P investavimas?
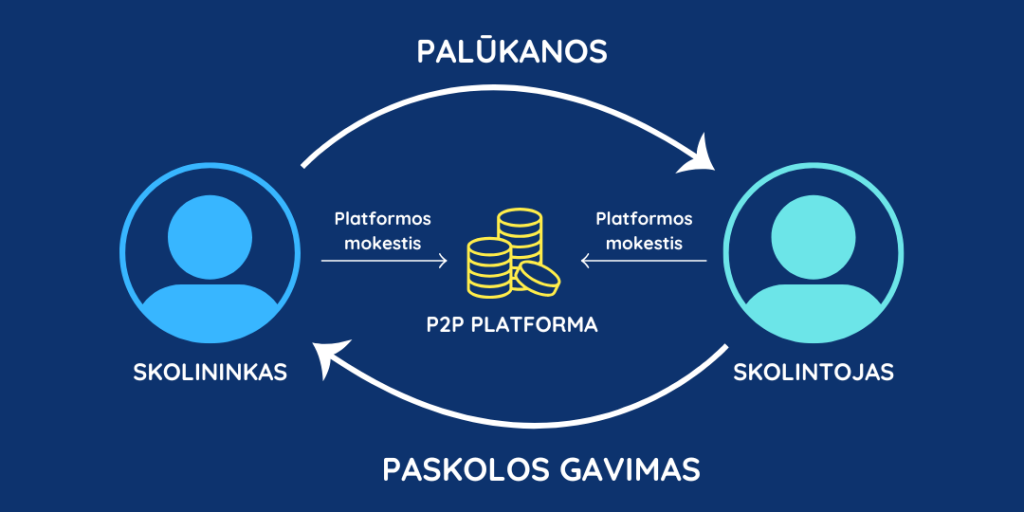
Tarpusavio skolinimas dar vadinamas P2P (angl. peer-to-peer lending) yra skolinimosi ir skolinimo forma, kuri tiesiogiai sujungia individualius skolintojus su skolininkais, apeinant tradicines finansų įstaigas, tokias kaip bankai. Investuotojai atidaro sąskaitą platformoje ir skiria lėšas paskoloms finansuoti, o skolininkai pateikia savo finansinius duomenis ir gauna pasiūlymus iš vieno ar kelių investuotojų. Pinigų pervedimai ir paskolos grąžinimai vyksta per platformą, o procesas gali būti visiškai automatizuotas arba apimti tiesiogines derybas tarp skolintojų ir paskolų gavėjų.
Investavimas į paskolas išsiskiria tuo, kad jis gali būti alternatyvus finansavimo šaltinis, suteikiantis prieinamesnes skolinimo galimybes ir dažnai lankstesnėmis sąlygomis. Taikant šį modelį, paskolų gavėjai gali gauti mažesnes palūkanų normas, o investuotojai – didesnę grąžą, lyginant su įprastomis taupymo ar investavimo priemonėmis.
P2P paskolos procesas:
- Paskolos paraiškos pateikimas – asmuo arba verslas, norintis gauti paskolą, užpildo internetinę paraišką P2P skolinimo platformoje, pateikdamas reikiamą informaciją apie savo finansinę būklę, paskolos tikslą ir pageidaujamą sumą.
- Rizikos vertinimas ir kredito reitingo nustatymas – platforma analizuoja pareiškėjo kredito istoriją, finansinį stabilumą ir mokumo riziką. Pagal tai nustatomas individualus kredito reitingas, kuris daro įtaką siūlomoms palūkanų normoms – kuo mažesnė rizika, tuo geresnės skolinimosi sąlygos.
- Investuotojų pritraukimas – patvirtinta paraiška skelbiama platformoje, kur investuotojai gali rinktis, į kurias paskolas investuoti. Kai kuriose platformose paskolos finansuojamos vieno investuotojo, kitose – iš kelių investuotojų lėšų, sumažinant riziką.
- Paskolos sąlygų patvirtinimas – paskolos gavėjas gali peržiūrėti gautus pasiūlymus ir pasirinkti tinkamiausią variantą pagal siūlomas palūkanų normas bei kitas sąlygas.
- Paskolos suteikimas ir grąžinimas – po galutinio patvirtinimo lėšos pervedamos paskolos gavėjui, kuris įsipareigoja periodiškai mokėti nustatytas įmokas, įskaitant palūkanas ir pagrindinės sumos dalį, iki paskolos grąžinimo termino pabaigos.
- Platformos uždarbis – P2P skolinimo platforma ima aptarnavimo mokestį tiek iš paskolos gavėjų, tiek iš investuotojų. Šie mokesčiai gali būti fiksuoti arba priklausyti nuo investicijų grąžos ar paskolos dydžio.
Investavimas į paskolas: nauda ir galima rizika
Kaip ir bet kokia investicijų forma taip ir investavimas į paskolas turi savo privalumų ir tam tikrų trūkųmų. Aptarkime juos.
P2P paskolos privalumai
Vienas iš didžiausių P2P paskolų privalumų yra galimybė uždirbti pasyvių pajamų be sudėtingų finansinių analizės procesų. Ši investavimo forma ypač patraukli dėl savo lankstumo, ganėtinai paprasto proceso ir galimybės diversifikuoti investicijas. Nors skirtingos P2P paskolų platformos gali turėtų savų niuansų, tačiau pagrindiniai privalumai būdingi joms visoms:
Maža pradinė investicija
P2P platformos leidžia pradėti investuoti vos nuo 10–50 eurų, todėl net su nedideliu biudžetu galima išskaidyti investicijas į daugelį paskolų ir sumažinti riziką. Pavyzdžiui, turint 500 eurų, galima investuoti į 10 ar daugiau paskolų, taip užtikrinant didesnį stabilumą.
Konkurencinga investicinė grąža
P2P investicijų metinė grąža dažniausiai siekia 6–12 %, o rizikingesnių paskolų atveju gali būti dar didesnė. Tai prilygsta arba net viršija vidutinę grąžą iš akcijų rinkos (7–10 %) ir yra ženkliai pelningesnė už obligacijas (3–5 %).
Paprastesnis investavimo procesas
Skirtingai nei investuojant į akcijas, P2P skolinimas nereikalauja gilių finansinių žinių. Platformos jau būna įvertinusios paskolų riziką, todėl investuotojams belieka pasirinkti tinkamiausius variantus pagal siūlomą grąžą ir rizikos lygį.
Lengva diversifikacija
Investicijas galima paskirstyti tarp daugelio skirtingų paskolų pagal paskolos tipą, terminą ar skolininko reitingą, taip mažinant riziką. Kai kurios paskolų platformos netgi siūlo automatizuotus diversifikacijos įrankius, leidžiančius investuoti be didelių pastangų.
Alternatyvus finansavimo šaltinis skolininkams
P2P skolinimas ypač naudingas tiems, kuriems sunku gauti banko paskolą – pavyzdžiui, smulkiems verslams ar asmenims su nestandartiniais finansavimo poreikiais. Dėl to investuotojai turi platų pasirinkimą ir galimybę rasti pelningų investicijų.
Patogumas ir prieinamumas
Visas P2P investavimo procesas vyksta internetu – galima investuoti bet kada ir iš bet kur. Daugelyje platformų veikia automatizuoti investavimo įrankiai, leidžiantys taupyti laiką ir valdyti investicijas efektyviau.
Tarpusavio skolinimo rizikos
Investuojant į P2P skolinimą, svarbu įvertinti galimas rizikas, nes ši investavimo forma nėra visiškai apsaugota nuo finansinių nuostolių. Štai pagrindinės rizikos:
1. Skolininko nemokumo rizika
Tai didžiausia P2P investavimo rizika – skolininkas gali nesugebėti laiku grąžinti paskolos ar sumokėti palūkanų. Nors platformos vertina skolininkų kreditingumą, negrąžintų paskolų tikimybė visada išlieka. Kai kurios platformos siūlo garantinius fondus ar išieškojimo mechanizmus, tačiau jie ne visada padengia visus nuostolius.
2. Likvidumo rizika
Investicijos į P2P paskolas dažniausiai yra ilgalaikės, todėl nėra lengvai parduodamos ar atsiimamos anksčiau laiko. Kai kuriose platformose veikia antrinė rinka, leidžianti parduoti savo investicijas kitiems investuotojams, tačiau nėra garantijos, kad pavyks rasti pirkėją greitai ir už patrauklią kainą.
3. P2P platformos veiklos rizika
Jei pati tarpusavio skolinimo platforma susidurtų su finansiniais sunkumais ar bankrutuotų, investuotojai gali prarasti savo lėšas arba susidurti su ilgu ir sudėtingu lėšų atgavimo procesu. Prieš investuojant verta pasidomėti paskolų platformos finansiniu stabilumu, reguliavimo aplinka ir klientų atsiliepimais.
4. Ekonominė ir rinkos rizika
P2P investicijų grąža priklauso nuo ekonominės situacijos – ekonomikos nuosmukio metu daugiau skolininkų gali susidurti su finansiniais sunkumais, dėl to didėja nemokių paskolų skaičius. Tokiais laikotarpiais investuotojai gali patirti nuostolių arba negauti laiku planuotų palūkanų.
5. Palūkanų normų svyravimai
Jei rinkoje didėja palūkanų normos, naujai išduodamos paskolos gali turėti aukštesnes palūkanas nei anksčiau investuotos, todėl senesnių paskolų grąža gali tapti mažiau konkurencinga. Tai gali sumažinti antrinėje rinkoje parduodamų investicijų patrauklumą.
6. Reguliavimo rizika
Tarpusavio skolinimo rinka nėra vienodai reguliuojama visose šalyse, todėl skirtingose jurisdikcijose gali kilti reguliavimo pokyčių, kurie paveiktų platformų veiklą ar investuotojų teises. Svarbu stebėti teisinius aspektus ir rinktis platformas, veikiančias pagal aiškius reguliavimo standartus.
Kaip sumažinti riziką investuojant į P2P paskolas?
Norint apsaugoti savo investicijas ir pasiekti stabilesnę grąžą, rekomenduojama taikyti šias strategijas:
- Diversifikacija – paskirstykite investicijas į skirtingų tipų paskolas (pvz., vartojimo, verslo, nekilnojamojo turto) ir skolininkus iš skirtingų regionų, kad sumažintumėte vieno nemokumo poveikį;
- Investavimas į užtikrintas paskolas – rinkitės paskolas su užstatu (pvz., NT ar transporto priemonėmis), kurios sumažina nuostolių riziką, jei skolininkas negrąžina skolos;
- Automatinis investavimas – naudokite auto-invest funkciją, kad lėšos būtų investuojamos pagal iš anksto nustatytus kriterijus be nuolatinio stebėjimo;
- Grąžos reinvestavimas – uždirbtas palūkanas reinvestuokite į naujas paskolas, taip pasinaudodami sudėtinių palūkanų efektu;
- Subalansuotas portfelis – derinkite aukštos grąžos paskolas su mažesnės rizikos variantais, kad užtikrintumėte tvarų pajamų srautą.
P2P paskolų platformos
Renkantis P2P platformą, svarbu įvertinti jos patikimumą, paskolų įvairovę, rizikos valdymo priemones, taikomus mokesčius ir naudotojo sąsajos patogumą. Patikimos platformos turėtų turėti aiškų reguliavimą, skaidrią reputaciją ir efektyvias rizikos mažinimo priemones, tokias kaip užtikrintos paskolos ar kredito vertinimo sistemos. Taip pat, verta atkreipti dėmesį į investavimo sąlygas, automatizuoto investavimo galimybes ir antrinę rinką, kuri leidžia didinti investicijų likvidumą. Atsakingai įvertinus šiuos veiksnius, galima pasirinkti saugią ir pelningą investavimo platformą.
Populiariausia tarpusavio skolinimo platformas Lietuvoje:


Investicinė graža:iki 15%
Minimali investicija:5 eur
Terminas:Nuo 12 iki 10 metų
Komisiniai:Nėra

Stipriai reguliuojama
Automatinis investavimas
Kaip gauti paskolą?
P2P skolinimo platformos suteikia galimybę gauti paskolą be bankų tarpininkavimo. Procesas vyksta internetu ir apima šiuos etapus:
- Paraiškos pateikimas – paskolos gavėjas užpildo paraišką platformoje, nurodydamas norimą sumą ir grąžinimo terminą;
- Kreditingumo vertinimas – tikrinama, ar pareiškėjas atitinka Lietuvos Banko ir platformos reikalavimus (pilnametystė, pajamų šaltinis, įmokos neviršija 40 % pajamų). Nustatoma palūkanų norma;
- Paskolos įtraukimas į investuotojų sąrašą – patvirtinta paskola pateikiama investuotojams finansuoti;
- Finansavimo rezultatai: Jei paskola pilnai finansuojama, lėšos pervedamos gavėjui. Jei tik dalinai, paskola nesuteikiama, o pinigai grąžinami investuotojams. Gavėjas gali atšaukti paraišką per 48 val. Kai kuriais atvejais paskola gali būti anuliuota net po finansavimo.
P2P paskolų platformos siūlo greitą ir lanksčią skolinimosi alternatyvą, tačiau paskolos suteikimas priklauso nuo kreditingumo ir investuotojų susidomėjimo.
Kaip pradėti investuoti?
P2P skolinimo platformos yra patrauklios tuo, kad registracijos ir investavimo procesas yra ganėtinai paprastas ir greitas. Norint pradėti investuoti, reikia atlikti kelis paprastus žingsnius:
Sąskaitos atidarymas
- Registracija platformoje (vartotojo vardas, slaptažodis, el. paštas);
- Tapatybės patvirtinimas (asmens dokumento kopija);
- Lėšų pervedimas į investicinę sąskaitą.
Investavimo metodo pasirinkimas
- Automatinis investavimas – leidžia investuoti pagal iš anksto nustatytus kriterijus. Tai greitas ir paprastas būdas, tinkantis pradedantiesiems, tačiau pelningumas dažniausiai yra vidutinis.
- Rankinis investavimas – suteikia galimybę individualiai atrinkti paskolas, atlikti išsamesnę analizę ir siekti didesnės grąžos, tačiau reikalauja daugiau laiko ir žinių.
Automatinis investavimas į paskolas tinka norintiems taupyti laiką, o rankinis – ieškantiems didesnio pelningumo ir kontroliuojantiems investicijų riziką.
Paskolų platformos – ką svarbu atsiminti?
- Rizikos valdymas – P2P platformos dažnai taiko papildomas priemones, tokias kaip diversifikacijos galimybės investuotojams, rizikos vertinimo algoritmai ir skolininkų mokumo užtikrinimo strategijos, kurios padeda sumažinti nemokumo tikimybę.
- Reguliavimas ir saugumas – Nors P2P skolinimo modelis suteikia daugiau laisvės nei tradicinės finansų įstaigos, jis taip pat priklauso nuo vietinių finansų reguliavimo institucijų, kurios gali nustatyti apribojimus dėl skolinimosi ir investavimo.
- Palūkanų normų dinamika – Kadangi P2P skolinimas tiesiogiai susijęs su rinkos pasiūla ir paklausa, palūkanų normos gali svyruoti priklausomai nuo ekonominių veiksnių, rizikos lygio ir investuotojų aktyvumo.
Tarpusavio skolinimas iš esmės transformuoja tradicinius kreditavimo modelius, suteikdamas daugiau lankstumo paskolų gavėjams ir platesnes investavimo galimybes kapitalo turėtojams.


Panašūs straipsniai
Paskolos verslui
Konkurencingoje verslo aplinkoje paskolos verslui padeda užtikrinti reikalingą kapitalą augimui ir plėtrai. Ji suteikia prieigą prie lėšų inovacijoms, strateginėms investicijoms ir pinigų srautų valdy...
Sutelktinis finansavimas: kaip pradėti investuoti Lietuvoje?
Naujovėms ir technologijoms palietus finansų sektorių, sutelktinis finansavimas tapo sparčiai populiarėjantis verslo finansavimo būdas. Tai patraukli alternatyva tradiciniams finansavimo modeliams, su...
Investavimas į NT
Vienas iš patraukliausių ir ilgalaikę vertę išlaikančių pasyvių pajamų šaltinių yra investavimas į nekilnojamąjį turtą. Investicija į nekilnojamąjį turtą gali būti suprantama dvejopai: Panagrinėkime p...
