
Vienas iš patraukliausių ir ilgalaikę vertę išlaikančių pasyvių pajamų šaltinių yra investavimas į nekilnojamąjį turtą. Investicija į nekilnojamąjį turtą gali būti suprantama dvejopai:
- Kai nekilnojamasis turtas yra įsigyjamas ir pajamos gaunamos nuomojant ar parduodant gyvenamąsias/ darbines patalpas ar žemes;
- Investuojant į kitų statytojų nekilnojamojo turto projektus mainais gaunant palūkanas, tačiau neįgyjant NT nuosavybės teisės.
Panagrinėkime plačiau šių dviejų investavimo krypčių specfikas ir naudas.
Investavimas į neklinojamąjį turtą įgyjant nuosavybės teisę
Vienas iš labiausiai paplitusių investavimo į nekilnojamąjį turtą būdų – pirkti nekilnojamąjį turtą nuomai. Tačiau jei kada nors buvote nuomotojas, suprantate, kad šalia pasyvių pajamų ateina ir nuolatinė patalpų priežiūra reikalaujanti nemažai laiko, o kartais net ir nervų.
Suprantama, kad daugelis investuotojų, ypač pradedančiųjų nekilnojamojo turto srityje, nežino apie kitas galimybes. Tačiau iš tikrųjų didelė dalis geriausių investicijų į nekilnojamąjį turtą nereikalauja nuolatinio bendravimo ir problemų sprendimo su nuomininkais. Tinkamai atlikta investicija į nekilnojamąjį turtą gali būti pelninga, padėti diversifikuoti turimą investicijų portfelį ir galiausiai užtikrinti pasyvių pajamų srautą.
Investavimas į NT: pagrindinės rūšys
Nors nekilnojamojo turto rinkoje yra daugybė nekilnojamojo turto rūšių, pirmiausia daugumą nekilnojamojo turto objektų galima suskirstyti į dvi klasifikacijas:
- Gyvenamosios paskirties nekilnojamasis turtas apima žemę, namus ir daugiabučiuose esančius butus;
- Komercinis nekilnojamasis turtas apima mažmeninės prekybos patalpas, biurus ir sandėlius. Šios investicijos paprastai yra sudėtingesnės ir brangesnės nei gyvenamosios, tačiau jų nuomos sutartys dažnai būna ilgesnės, o pelningumas vertinamas pagal kvadratinį metrą.
Kodėl verta ivestuoti per sutelktinio investavimo platformas?
- Mažesnė pradinė investicija nei perkant NT
- Pasirinkimo galimybė tarp įvairių projektų ir rizikos lygių.
- Galimybė diversifikuoti investicijas tarp skirtingų paskolų gavėjų.
Geriausios investavimo platformos


Investicinė graža:iki 15%
Minimali investicija:100 eur
Terminas:Nuo 3 iki 36 mėn
Komisiniai:Nėra

Žinoma rinka
Aukštos NT investicinės grąžos
Investicinė graža:iki 13%
Minimali investicija:100 eur
Terminas:Nuo 11 iki 48 mėn
Komisiniai:1%
Įkeistas turtas
Antrinė rinka
Investicinė graža:iki 15%
Minimali investicija:100 eur
Terminas:Nuo 6 iki 24 mėn
Komisiniai:Nėra
Buyback garantija
Turtu užtikrinto projektai
Investicija į nekilnojamąjį turtą ir jos privalumai
Investavimas į nekilnojamąjį turtą turi daugybę privalumų, kurie gali skirtis priklausomai nuo investuotojo tikslų, rizikos tolerancijos ir investavimo laikotarpio. Kai kurie investuotojai siekia diversifikuoti savo portfelį, apsidrausti nuo akcijų rinkos svyravimų, o kiti renkasi investicijas į fizinį turtą vietoj vertybinių popierių, tokių kaip akcijos ar obligacijos.
Pagrindiniai investavimo į nekilnojamąjį turtą privalumai yra šie:
Kapitalo vertės augimas
Investicinis nekilnojamasis turtas gali atnešti pelną dėl turto vertės augimo laikui bėgant. Kapitalo prieaugis – tai skirtumas tarp pradinės pirkimo kainos ir turto pardavimo kainos. Tačiau šis pelnas realizuojamas tik pardavus turtą.
Per pastaruosius dešimtmečius nekilnojamojo turto kainos išaugo dėl didėjančios paklausos, o pasiūlos ribotumas dar labiau skatina kainų augimą. Regionuose, kuriuose yra mažiau laisvo nekilnojamojo turto, kainos paprastai kyla sparčiau, nes ribota pasiūla didina turto vertę.
Nuomos pajamos
Daugelis investuotojų perka nekilnojamąjį turtą siekdami gauti stabilų pajamų srautą iš nuomos. Gyvenamųjų ar komercinių patalpų nuomininkai reguliariai moka nuomą, taip suteikdami savininkui pastovias pasyvias pajamas.
Šios pajamos ypač vertingos pensininkams ar tiems, kurie ieško alternatyvių pajamų šaltinių šalia tradicinių investicijų, pavyzdžiui, akcijų ar obligacijų. Be to, pajamos iš nekilnojamojo turto gali būti efektyvi apsauga nuo akcijų rinkos svyravimų ir infliacijos, nes ilgainiui nuomos kainos dažniausiai kyla kartu su bendru pragyvenimo lygiu.
Investavimas į neklinojamąjį turtą neįgyjant nuosavybės teisės
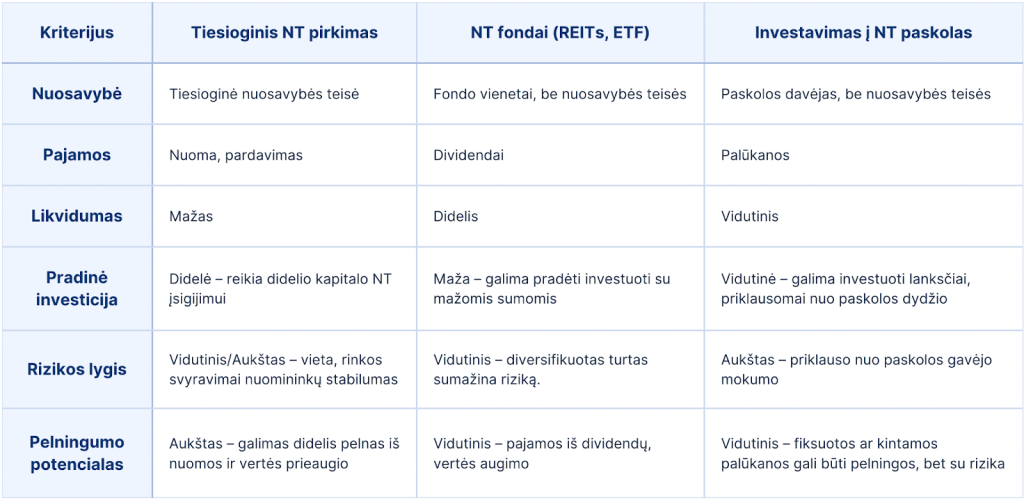
Nors investavimas į NT skamba kaip labai patraukli pasyvių pajamų alternatyva, tačiau finansiškai gali būti prieinama tikrai ne kiekvienam. Pirminės nekilnojamojo turto investicijos siekia dešimtis ar net šimtus tūkstančių, todėl investavimas į nekilnojamojo turto fondus gali tapti puikiu pasirinkimu tiems, kurie nori pradėti savo investicines kelionę nuo mažesnių sumų. Šiam investavimo tipui galime priskirti dvi pagrindines rūšis:
- Investavimas į NT fondus
- Investavimas į NT paskolas
Investavimas į NT fondus
Tai investiciniai fondai, valdantys įvairius nekilnojamojo turto objektus – prekybos, pramonines ir gyvenamąsias patalpas. Fondo valdytojas sprendžia, į kokį turtą investuoti ar ką parduoti, o investuotojai įsigyja fondo vienetus, kurie gali būti prekiaujami biržoje (ETF) arba platinami finansų tarpininkų. Turint šiuos vienetus, tampama fondo valdomo nekilnojamojo turto bendrasavininku ir gaunama nauda iš nuomos pajamų bei turto vertės augimo.
Biržoje prekiaujamų fondų vertė gali svyruoti dėl rinkos paklausos ir pasiūlos, kartais suteikdama galimybę įsigyti su nuolaida ar priemoka. Dėl šių svyravimų spekuliantai dažnai perka nepakankamai įvertintus vienetus, tikėdamiesi kainos kilimo.
Kodėl verta investuoti į nekilnojamojo turto fondus?
- Mažos pradinės investicijos – galima pradėti investuoti su mažesnėmis sumomis nei perkant fizinį turtą;
- Lengvas įsigijimas – fondo vienetus galima nusipirkti internetu ar per brokerį, nereikia rūpintis dokumentacija ar priežiūra;
- Didelis likvidumas – fondo vienetus galima parduoti greičiau nei nekilnojamąjį turtą, nereikia ilgai ieškoti pirkėjų.
Investavimas į NT paskolas
Be tiesioginio nekilnojamojo turto įsigijimo, galite dalyvauti rinkoje kaip kapitalo skolintojas, investuodami į nekilnojamojo turto paskolas. Ši sutelktinio finansavimo rūšis apima skolinimą kitiems investuotojams ar pirkėjams, kurie ketina įsigyti nekilnojamąjį turtą, už kurį gausite nustatytas palūkanas.
Palūkanų tipai gali būti:
- Fiksuotos palūkanos – užtikrina stabilias pajamas per visą paskolos laikotarpį;
- Kintamos palūkanos – gali kisti priklausomai nuo rinkos sąlygų, o tai gali reikšti didesnį pelną, bet ir didesnę riziką.
Tokiu atveju skolinate pinigus NT projektų vystytojams kartu su kitais investuotojais, o rizika išskaidoma.
Rizikos susijusios su investicija į nekilnojamąjį turtą
Investavimas į nekilnojamąjį turtą yra puikus pasyvių šaltinis, tačiau kaip ir kiekviena investicija, jis taip pat susijęs su įvairiomis rizikomis.
Rizikos tiesiogiai perkant NT:
- Rinkos rizika – NT vertė gali svyruoti dėl ekonominių sąlygų, palūkanų normų pokyčių, paklausos ir pasiūlos dinamikos;
- Likvidumo rizika – NT nėra lengvai parduodamas, o rinkos nuosmukio metu gali būti sunku rasti pirkėją;
- Valdymo rizika – reikia rūpintis nuomininkais, remontais ir kitais administraciniais klausimais;
- Finansinė rizika – didelės pradinių investicijų sumos ir paskolų įsipareigojimai gali kelti finansinių sunkumų, ypač jei turtas neuždirba pakankamai pajamų;
- Teisinė rizika – nuosavybės ginčai, vietiniai NT reguliavimai ar nuomininkų teisės gali sukelti teisinių problemų ar papildomų išlaidų.
Rizikos investuojant į NT fondus:
- Rinkos rizika – NT fondų vertė gali kristi dėl ekonominių veiksnių, infliacijos ar palūkanų normų augimo, nes didesnės palūkanos mažina NT patrauklumą;
- Likvidumo rizika – nors NT fondai yra likvidesni nei tiesioginis NT pirkimas, kai kurie privatūs REIT fondai gali būti mažiau likvidūs ir reikalauti ilgesnio išpirkimo termino;
- Fondo valdymo rizika – NT fondų sėkmė priklauso nuo valdytojų kompetencijos. Blogi investiciniai sprendimai gali sumažinti grąžą;
- Dividendų mažėjimas – jei fondo valdomas NT negauna pakankamai pajamų iš nuomos arba jo vertė krenta, dividendai gali sumažėti arba būti laikinai nemokami;
- Mokesčiai ir kaštai – kai kurie NT fondai turi aukštus valdymo mokesčius, kurie mažina investuotojų pelną;
Rizikos investuojant į NT paskolas
- Skolininko nemokumas – jei paskolos gavėjas negali sumokėti įmokų, investuotojas gali patirti nuostolių;
- Teisinės problemos – norint susigrąžinti pinigus iš nemokaus skolininko, gali tekti įsitraukti į teisminius procesus, kurie užtrunka ir kainuoja;
- Rinkos rizika – NT vertės kritimas gali reikšti, kad užstatas (turtas) nėra pakankamai vertingas, kad padengtų paskolą blogiausiu atveju;
- Likvidumo rizika – NT paskolos nėra taip lengvai parduodamos kaip NT fondų vienetai, todėl investuotojams gali būti sunku greitai atgauti pinigus;
- Mažesnė grąža nei NT pirkimo atveju – nors paskolos gali suteikti stabilias palūkanas, jos neleidžia pasinaudoti NT vertės augimu kaip tiesioginio pirkimo atveju.
Investavimas į NT – stabilios pajamos ir ilgalaikis turto vertės augimas
Apibendrinant, tiesioginis nekilnojamojo turto pirkimas tinka tiems, kurie siekia ilgalaikio turto vertės augimo ir yra pasiruošę aktyviai jį valdyti, tačiau tai reikalauja didelių investicijų ir kantrybės. NT fondai suteikia diversifikaciją ir didesnį likvidumą, tačiau jų vertė priklauso nuo rinkos svyravimų ir fondo valdytojų sprendimų. NT paskolos gali užtikrinti stabilias pajamas iš palūkanų, tačiau rizika kyla dėl skolininko mokumo ir NT kainų pokyčių. Kiekvienas investavimo būdas turi savo privalumų ir rizikų, todėl svarbu pasirinkti pagal savo finansinius tikslus ir rizikos toleranciją.


Panašūs straipsniai
Sutelktinis finansavimas: kaip pradėti investuoti Lietuvoje?
Naujovėms ir technologijoms palietus finansų sektorių, sutelktinis finansavimas tapo sparčiai populiarėjantis verslo finansavimo būdas. Tai patraukli alternatyva tradiciniams finansavimo modeliams, su...
BVKKMN ir MPN – kas tai?
Trumpiniai BVKKMN ir MPN išsišifruoja kaip „bendra vartojimo kredito kainos metinė norma“ bei „metinė palūkanų norma“. Šie rodikliai nurodo paskolos kainą, išreikštą procentine išraiška. Pagal Lietuvo...
Paskolos verslui
Konkurencingoje verslo aplinkoje paskolos verslui padeda užtikrinti reikalingą kapitalą augimui ir plėtrai. Ji suteikia prieigą prie lėšų inovacijoms, strateginėms investicijoms ir pinigų srautų valdy...
