
Naujovėms ir technologijoms palietus finansų sektorių, sutelktinis finansavimas tapo sparčiai populiarėjantis verslo finansavimo būdas. Tai patraukli alternatyva tradiciniams finansavimo modeliams, suteikianti galimybę ne tik verslams pritraukti lėšų, bet ir žmonėms investuoti į įvairius projektus.
Kas yra sutelktinis finansavimas?
Sutelktinis finansavimas (angl. crowdfunding) – tai lėšų rinkimo būdas, leidžiantis įvairiems verslo, nekilnojamojo turto ar kitokiems projektams pritraukti finansavimą iš daugybės smulkių investuotojų. Šiame modelyje galima investuoti nuo kelių dešimčių iki dešimčių tūkstančių eurų, pasirenkant projektus pagal siūlomą grąžą ir rizikos lygį.
Sutelktinio finansavimo platformos
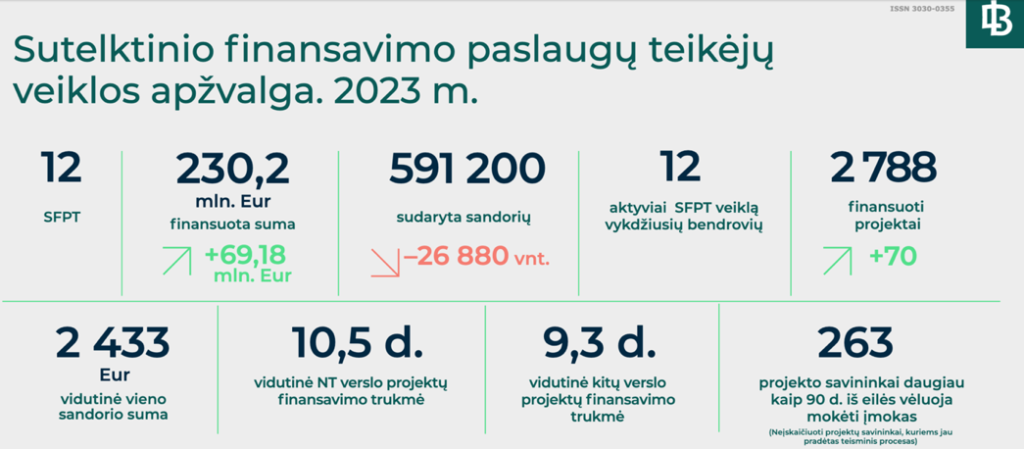
Sutelktinio finansavimo platformos veikia kaip tarpininkai tarp verslo, siekiančio pritraukti lėšų, ir žmonių, norinčių investuoti savo kapitalą. Šios platformos jungia įvairius projektus ir investuotojus vienoje erdvėje, o jų veiklą reglamentuoja Europos Parlamento ir Tarybos nuostatos. Lietuvoje platformoms būtina gauti Lietuvos banko licenciją. 2023 m. pagal Europos reglamentą persilicencijavo 12 sutelktinio finansavimo paslaugų teikėjų, rodančių rinkos reguliavimo ir skaidrumo stiprinimą.
Sutelktinio finansavimo privalumai
Sutelktinis finansavimas neša įvairialypę naudą verslui ir investuotojams.
Lėšų gavėjams suteikiami privalumai:
- Greitesnis ir paprastesnis investicijų pritraukimas
- Galimybė dalyvauti įvairiuose projektuose
- Palankios skolinimosi sąlygos
- Didinamas verslo patikimumas ir žinomumas
Investuotojų nauda:
- Pasyvus pajamų šaltinis
- Galimybė investuoti mažas ar dideles sumas
- Investicijų diversifikacija į kelis projektus
- Užtikrinta grąža tam tikru turtu
Rizikos
Kaip ir kiekviena investavimo forma, sutelktinis finansavimas turi savų rizikų. Pagrindinės rizikos:
- Finansavimo gavėjas nevykdo įsipareigojimų
- Rinkos pokyčiai, mažinantys grąžą
- Turto sugadinimas ar praradimas
- Įsipareigojimų vykdymo vėlavimas dėl likvidumo trūkumo
- Teisinės ar politinės aplinkos pokyčiai
- Nenumatytos aplinkybės (force majeure)
Kadangi sutelktinis finansavimas visgi patraukliausias yra mažų ar vidutinių verslų savininkams, sutelktinio finansavimo įstatymas saugo investuotojus nuo per didelių rizikų ir nuostolių, apribodamas finansuojamos sumos dydį. Taip pat, kai kurios sutelktinio finansavimo platformos investicijas apsaugo nekilnojamu turtu, akcijomis, obligacijomis ar kitomis priemonėmis, kad net žlugus projektui investuotojas turėtų galimybę atgauti savo investicijas.
Sutelktinio finansavimo paslaugų teikėjų (SFPT) veikla
Šiuo metu Lietuvoje skaičiuojama 15 sutelktinio finansavimo tiekėjų.
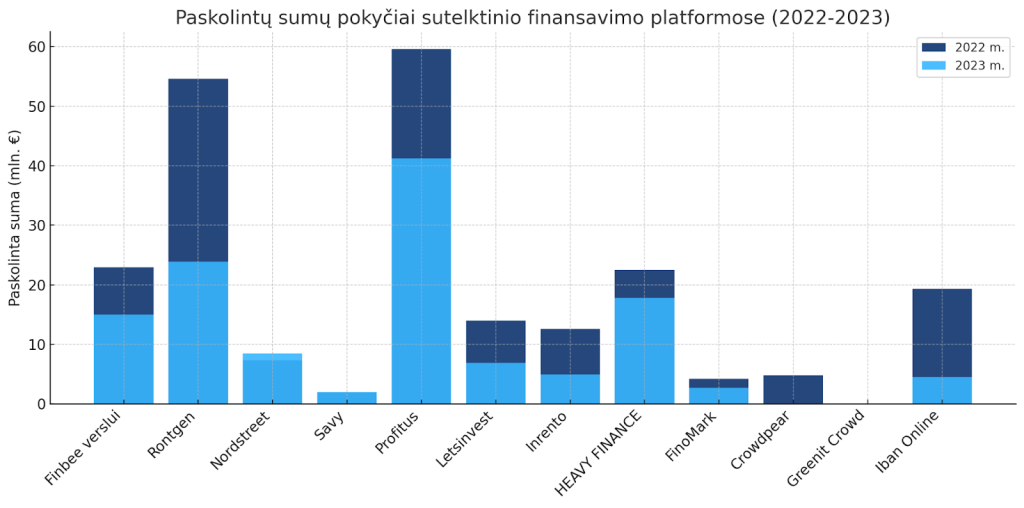
Prieš renkantis sutelktinio finansavimo teikėją ir platformą rekomenduojame įvertinti bent kelerių paskutinių metų rodiklius, norint susidaryti aiškesnį vaizdą apie teikėjo situaciją ir augimo pokyčius. Tuo pačiu įvertinkite ir vėluojančių mokėti bei aktyvių projektų santykį.
Kaip investuoti?
Tapti sutelktinio finansavimo investuotoju yra paprasta, ir visa tai galite atlikti patogiai įsitaisę namuose. Norimą investavimo platformą galite išsirinkti telefonu, naudodami kompiuterį ar planšetę. Užsiregistravę platformoje ir pateikę reikiamą finansinę informaciją, galėsite peržiūrėti siūlomus projektus ir pradėti savo investavimo kelionę.
Pateikiame populiariausių investavimo platformų sąrašą Lietuvoje:
Nekilnojamojo turto finansavimas
Profitus – sutelktinio finansavimo platforma, suteikianti galimybę investuoti į nekilnojamąjį turtą bei pritraukti verslo finansavimą iki 5 mln. EUR. Platforma administruoja visą investavimo procesą ir siūlo antrinę rinką. Profitus padeda investuotojams diversifikuoti savo portfelį, o verslams – pritraukti reikalingas lėšas augimui.
Privalumai:
- Investavimas nuo 100eur
- Nemokamas paskyros sukūrimas ir administravimas
- Galimybė investuoti į įkeistą turtą (hipotekas)
- Skaidri vykdoma veikla
Trūkumai:
Sustabdytas investavimas antrinėje rinkoje, todėl negalėsite pirkti/parduoti investicijų kitiems investuotojams iki jų išpirkimo termino.
Privalumai:
- Investavimas nuo 100eur
- Vidutinė grąža 12.75%
- Automatinio investavimo galimybė
- Investicijos apsaugotos NT įkeitimu
- Investavimas į antrinę rinką
- Nemokamas paskyros sukūrimas ir administravimas
Trūkumai:
- 10 eur mokestis dėl kliento atlikto netinkamos paskirties pavedimo, nenurodant mokėjimo arba kliento identifikuojančios informacijos
- 2% mokestis antrinėje rinkoje nuo sandorio sumos
Verslo finansavimas
Finbee – yra viena pirmųjų tarpusavio skolinimo (P2P) platformų Lietuvoje, veikianti nuo 2015 metų. Ji suteikia galimybę investuotojams net ir mažomis sumomis finansuoti tiek vartojimo, tiek verslo paskolas. Finbee yra pirmoji tarpusavio skolinimo platforma, pradėjusi skolinti smulkiam ir vidutiniam verslui Lietuvoje.
Privalumai:
- Investavimas nuo 5eur
- Didelė investicijų grąža
- Investavimas į antrinę rinką
- Galimybė diversifikuoti portfelį tarp skirtingų įmonių
- Skaidri platformos veikla
Trūkumai:
- Paskyros administavimo mokestis 1 eur/mėn.
- Daugiau nei 10% skolininkų vėluoja 180d.
- Ilgas skolų išieškojimo procesas
Savy – tai tarpusavio skolinimo platforma, veikianti pagal P2P skolinimo modelį, leidžiantį skolintis ir skolinti be tarpininkų, tokių kaip bankai. Platformoje vartojimo ir verslo paskolos yra vienos didžiausių rinkoje, o sąlygos – lanksčios. Kadangi paskolą finansuoja kiti asmenys, procesas gali užtrukti ilgiau nei tradicinėse kredito įstaigose, tačiau siūlomos konkurencingos sąlygos.
Privalumai:
- Investavimas nuo 10eur
- Skolinimas iki 30 000eur
- Automatinio investavimo galimybė
- Paskolos su NT įkeitimu
- Mobilioji programėlė
- Investavimas į antrinę rinką
- Galimybė atidėti įmokas
Trūkumai:
- Paskyros administavimo mokestis 1 eur/mėn.
- 3% mokestis antrinėje rinkoje nuo sandorio sumos
- Būtina Paysera sąskaita
Bendros platformos ir vartojimo kreditai
NeoFinance (Paskolų Klubas) – tai moderni ir saugi tarpusavio skolinimo platforma, kurioje žmonės gali skolinti vieni kitiems be tarpininkų, tokių kaip bankai. Platforma suteikia galimybę pasiskolinti iki 35 000 €, o paskolos grąžinimo terminas gali siekti iki 120 mėnesių. Investuotojams tai suteikia galimybę efektyviai įdarbinti savo pinigus, diversifikuojant investicijas į įvairius paskolų projektus.
Privalumai:
- Investavimas nuo 20eur
- Automatinio investavimo galimybė
- Saugi platforma
- Investavimas į antrinę rinką
- Buyback garantija, leidžianti investuotojui parduoti vėluojančias investicijas „Paskolų klubo“ platformai
Trūkumai:
- 1% tarpininkavimo mokestis investuojant į trumpalaikes paskolas
- 1% mokestis antrinėje rinkoje nuo sandorio sumos
Investicijos į startuolius
Funderbeam – platforma leidžianti investuoti į perspektyvius startuolius ir smulkųjį bei vidutinį verslą. Funderbeam taip pat siūlo galimybę investuoti antrinėje rinkoje, kurioje investuotojai gali prekiauti savo investicijomis, užtikrindama likvidumą ir lankstumą.
Privalumai:
- Prieiga prie augančių verslų
- Galimybė investuoti į projektus visame pasaulyje
- Saugi ir patikima platforma
- Investavimas į antrinę rinką
Trūkumai:
- Didelė rizika
- Papildomi mokesčiai
Sutelktinio finansavimo rūšys
Sutelktinio finansavimo projektai paparastai yra skirstomi į keletą pagrindinių rūšių:
- Skolinimo sutelktinis finansavimas (angl. debt crowdfunding) – finansavimo rūšis, kai investuotojai skolina pinigines lėšas ir už tai gauna fiksuotą investicinę grąžą (palūkanas).
- Nuosavybės sutelktinis finansavimas (angl. equity crowdfunding) – finansavimo rūšis, kai investuotojai kaip atlygį gauna finansuojamo projekto nuosavybės dalį.
- Atlygio sutelktinis finansavimas (angl. reward crowdfunding) – tai kai už investavimą dažniausiai gaunamas ne finansinis atlygis (teikiama paslauga, produktas).
- Aukojimo sutelktinis finansavimas (angl. donation crowdfunding) – tai finansavimo rūšis, kai už investicijas negaunamas joks atlygis. Toks investavimas būdingas nepelno siekiančioms organizacijoms.
Skirtingos finansavimo platformos gali siūlyti skirtingas atlygio formas, todėl prieš investuodami būtinai išsiaiškinkite, kokią naudą gausite už savo investicijas.
Statistikos pokyčiai
2023 m. investicijų ir sandorių apimtys, lyginant su 2017 m., išaugo beveik 600 kartų. Tais pačiais metais finansuota suma padidėjo 42,9 proc. ir pasiekė 230,2 mln. eurų. Šie rodikliai rodo spartų sutelktinio investavimo modelio populiarėjimą ir augančias investicijų apimtis. Taip pat kasmet didėja finansuojamų projektų skaičius, suteikiant investuotojams daugiau pasirinkimų, kuriuose projektuose įdarbinti savo kapitalą. Sutelktinio finansavimo paslaugų teikėjų veiklos apžvalgą rasite čia.


Panašūs straipsniai
Kas yra IBAN kodas?
Atliekant tarptautinius mokėjimus susidursite ir su dar vienu žodžių trumpiniu IBAN. IBAN (angl. International Bank Account Number) – tai tarptautinis banko sąskaitos numeris, kuris leidžia iden...
BVKKMN ir MPN – kas tai?
Trumpiniai BVKKMN ir MPN išsišifruoja kaip „bendra vartojimo kredito kainos metinė norma“ bei „metinė palūkanų norma“. Šie rodikliai nurodo paskolos kainą, išreikštą procentine išraiška. Pagal Lietuvo...
Paskolos verslui
Konkurencingoje verslo aplinkoje paskolos verslui padeda užtikrinti reikalingą kapitalą augimui ir plėtrai. Ji suteikia prieigą prie lėšų inovacijoms, strateginėms investicijoms ir pinigų srautų valdy...
